Малък постоянен магнит, по-лек от монета. Без него електрическият мотор не работи, а без мотора не тръгва и автомобилът. През 2025 липсата на точно такива детайли спря няколко производствени линии в Европа. Нямаше пожар, нямаше стачка, нямаше авария на машина. Имаше лиценз за износ, който не беше издаден навреме.
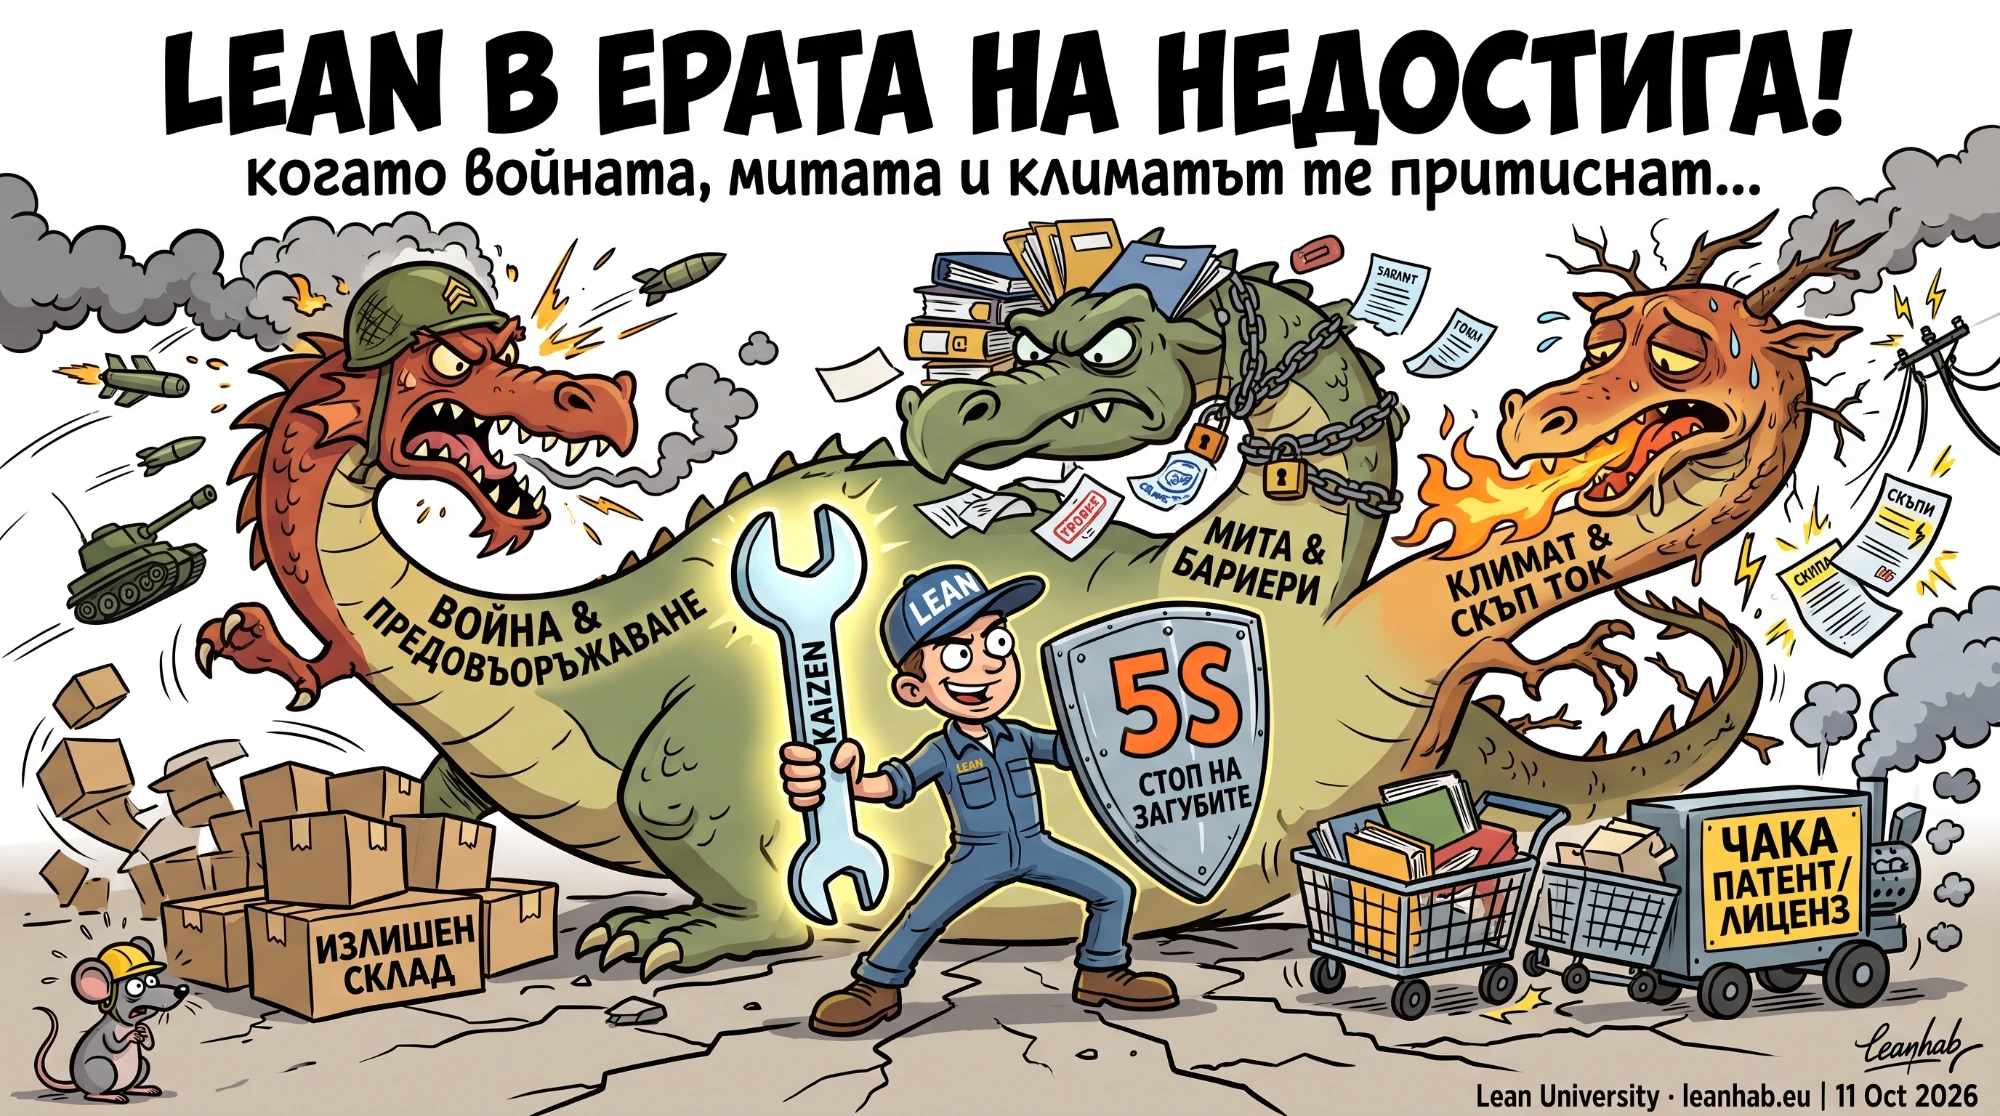
Тази история събира в едно цялата картина на 2026. Мита, които се сменят по-често от сезоните. Война на изток и превъоръжаване на цял континент. Редки метали, превърнати в дипломатическо оръжие. Климат, който чупи рекорд след рекорд. На пръв поглед четири отделни кризи. Погледнати с очите на производствен инженер обаче, те разказват една и съща история: ерата на изобилието свърши. Суровините, енергията, капацитетът и предвидимостта стават дефицитни. А Lean е създаден за свят на недостиг.
Суровините като оръжие
Допреди няколко години редките метали бяха тема за геолози. Днес са въпрос на национална сигурност. По оценка на Международната агенция по енергетика Китай държи 61% от световния добив и 91% от капацитета за преработка на основните редкоземни елементи (S&P Global Commodity Insights, 2026). Европа внася около 98% от редките си метали от там (Militär Aktuell, 2025). През юли 2026 натискът се засили още, след като Пекин включи 14 европейски компании в списъка си за експортен контрол.
Реакцията на индустрията беше предвидима: да се трупат запаси. Производственият директор на Mercedes-Benz обяви разговори с ключовите доставчици за буфери от редки метали (Aletihad, 2025). Тук обаче се появява парадокс, който всеки специалист по Lean ще оцени. Китай изглежда одобрява обеми, достатъчни за текущото производство, но не и за натрупване на запаси (Arcesati & Gunter, 2025). Класическият отговор на несигурността — „просто дръж повече склад" — спира да работи, когато доставчикът решава колко склад можеш да имаш. Остава другият път: да ти трябва по-малко.
Обобщение: Когато суровините стават политически инструмент, конкурентното предимство се измества от това колко запаси имаш към това колко малко ти трябват.
Цената на непредвидимостта
Представете си да планирате инвестиция за десет години, когато правилата се сменят три пъти за година и половина. За европейските износители това не е хипотеза. На 24 февруари 2026 Върховният съд на САЩ отмени реципрочните мита, наложени на основание извънредни икономически правомощия, а на тяхно място временно влезе ставка от 10% (IHK Erfurt, 2026). През юли 2026 заработи нов режим с мита между 10% и 12.5% за над 60 икономики (Hancock, 2026). Между двете дати, през май, беше обявено повишение на митата за европейски автомобили и камиони до 25% (Aletihad, 2026).
По-скъпо от самото мито е незнанието какво ще бъде то след шест месеца. Инвестициите се отлагат. Планирането се превръща в гадаене. Lean има отговор и на това, макар той да не звучи като геополитика: кратко време за изпълнение, малки партиди, бързи преналадки. Завод, който пренастройва производството си за седмици вместо за месеци, плаща много по-малка цена за всяка промяна на правилата. Гъвкавостта престава да бъде оперативен показател и става застраховка.
Обобщение: В среда на постоянно сменящи се правила гъвкавостта струва повече от оптимизацията за един конкретен сценарий.
Превъоръжаването и битката за капацитет
Европа се превъоръжава с темп, невиждан от десетилетия. Съюзниците в НАТО поеха ангажимент за 5% от БВП за отбрана до 2035, от които 3.5% за основни разходи и 1.5% за свързана инфраструктура и индустрия (NATO, 2025). Европейските съюзници и Канада вече са около 4%. Самото ръководство на алианса признава, че на Европа ѝ липсва производствен капацитет.
Това засяга всяка фабрика, дори такава, която никога няма да произведе и един снаряд. Отбранителната индустрия ще търси същите инженери, същите метали, същата електроника и същата енергия. Капацитетът става оскъден ресурс. Милър и Волман описват още преди четири десетилетия „скритата фабрика": голямата част от разходите на един завод, която отива не за самото производство, а за дейностите около него — координация, контрол, преработки и пренасочвания (Miller & Vollmann, 1985). Когато нов завод струва скъпо и се строи бавно, най-бързият нов капацитет е този, който вече имаш, но губиш.
Обобщение: Когато новият капацитет е скъп и бавен, най-бързият източник на растеж е премахването на загубите в съществуващия.
Климатът като окончателното ограничение
Последното ограничение не подлежи на преговори. 2025 е третата най-топла година в историята на измерванията, след 2024 и 2023. За първи път средната температура за тригодишен период надхвърля с 1.5°C прединдустриалното ниво — границата от Парижкото споразумение (Copernicus Climate Change Service, 2026). Според Copernicus тази граница може да бъде достигната трайно до края на десетилетието, над десет години по-рано от очакваното.
За европейската индустрия климатът има и много прозаично лице: сметката за ток. Европейските компании плащат електроенергия 2 до 3 пъти по-скъпо от конкурентите си в САЩ, а природен газ 4 до 5 пъти по-скъпо (Draghi, 2024). При такива цени машина на празен ход вече не е дребна загуба. Всеки излишен киловатчас е едновременно разход, емисия и отстъпка пред конкуренцията.
Обобщение: Климатът превръща енергията в ресурс, който е едновременно скъп, ограничен и отчетен — затова всяка производствена загуба вече носи и въглеродна цена.
Какво казват българските данни
Изследване на 20 предприятия от автомобилния сектор в България за периода 2016–2024 разкрива любопитна асиметрия. Ефективността, измерена чрез приходите на един зает, расте статистически значимо през целия период, въпреки пандемията и кризата с чиповете. Рентабилността на активите обаче не показва значим възходящ тренд. Предприятията стават по-добри, но не и по-печеливши.
Биолозите наричат подобно явление ефект на Червената кралица, по героинята на Луис Карол, която трябва да тича с всички сили, за да остане на същото място (Van Valen, 1973). Подобренията в ефективността се поглъщат от растящите разходи за енергия, суровини и труд. Изводът не е, че усилията са безсмислени. Изводът е, че без тях предприятията щяха да изостават. Резервът също е измерим: ако по-слабо представящите се предприятия от извадката достигнат медианната разходна ефективност, допълнителните им приходи биха възлезли на около 152.8 млн. лв. годишно, или около 78 млн. евро.
Обобщение: Българските производители доказано се подобряват, но в епохата на недостига подобрението е условие за оцеляване, а не гаранция за печалба.
Общият знаменател
Сложени една до друга, четирите кризи имат общ корен. Суровините са ограничени от геополитиката. Пазарите са ограничени от митата. Капацитетът е ограничен от превъоръжаването. Енергията е ограничена от климата. Голяма част от европейската индустрия е изградена в епоха, когато всичко това беше евтино и предвидимо. Тази епоха приключи.
Lean обаче не е роден в изобилие. Производствената система на Toyota възниква в следвоенна Япония, където няма капитал, няма суровини и няма място за загуба (Ohno, 1988). В основата си тя е система за управление на недостига. Затова днес е по-актуална от всякога. Не като набор от инструменти, а като начин на мислене: повече резултат с по-малко материал, енергия и склад, съзнателни буфери само там, където рискът го изисква, и хора, които всеки ден решават проблеми.
Обобщение: Глобалните кризи на 2026 имат общ знаменател — недостигът. Lean е дисциплината, създадена за него.
Заключение
Никой мениджър не може да спре войната, да отмени митата или да охлади планетата. Всеки обаче може да реши колко материал, енергия и време губи собствената му организация. В свят на изобилие загубите бяха неудобство. В свят на недостиг те очертават границата между компаниите, които ще се адаптират, и тези, които ще изчезнат.
Toyota научава този урок преди повече от седемдесет години, защото няма избор. Европейската индустрия го учи сега. Въпросът не е дали ще го научи, а колко скъпо ще ѝ струва.
Източници
- Aletihad. (2025). China's rare earth export curbs hit Europe's auto industry.
- Aletihad. (2026, 1 май). Trump says will raise US tariffs on EU cars, trucks to 25%.
- Arcesati, R., & Gunter, J. (2025). China's multi-purpose export controls raise pressure on Europe to derisk. MERICS.
- Copernicus Climate Change Service. (2026). Global Climate Highlights 2025. ECMWF.
- Draghi, M. (2024). The future of European competitiveness. European Commission.
- Hancock, E. (2026, 24 юли). EU says it takes note of new U.S. tariff regime. Dow Jones Newswires.
- IHK Erfurt. (2026). Einordnung der neuen Zölle.
- Militär Aktuell. (2025). Europe's dependence on China: How rare earths are becoming a question of defense capability.
- Miller, J. G., & Vollmann, T. E. (1985). The hidden factory. Harvard Business Review, 63(5), 142–150.
- NATO. (2025). The Hague Summit Declaration.
- Ohno, T. (1988). Toyota production system: Beyond large-scale production. Productivity Press.
- S&P Global Commodity Insights. (2026, 24 юли). China bans rare earth exports to 14 European companies.
- Van Valen, L. (1973). A new evolutionary law. Evolutionary Theory, 1, 1–30.